Latar
Sebuah catatan wawasan investasi yang sehat jarang dimulai dari sebuah instrumen tertentu. Ia lebih sering dimulai dari pertanyaan yang lebih sederhana: untuk apa uang ini disiapkan, dan kapan kira-kira ia akan dibutuhkan. Kami mencatat bahwa banyak pembelajar mandiri melompat langsung ke nama produk sebelum kerangka berpikirnya selesai dibentuk, lalu merasa kebingungan ketika pasar bergerak tidak seperti harapan.
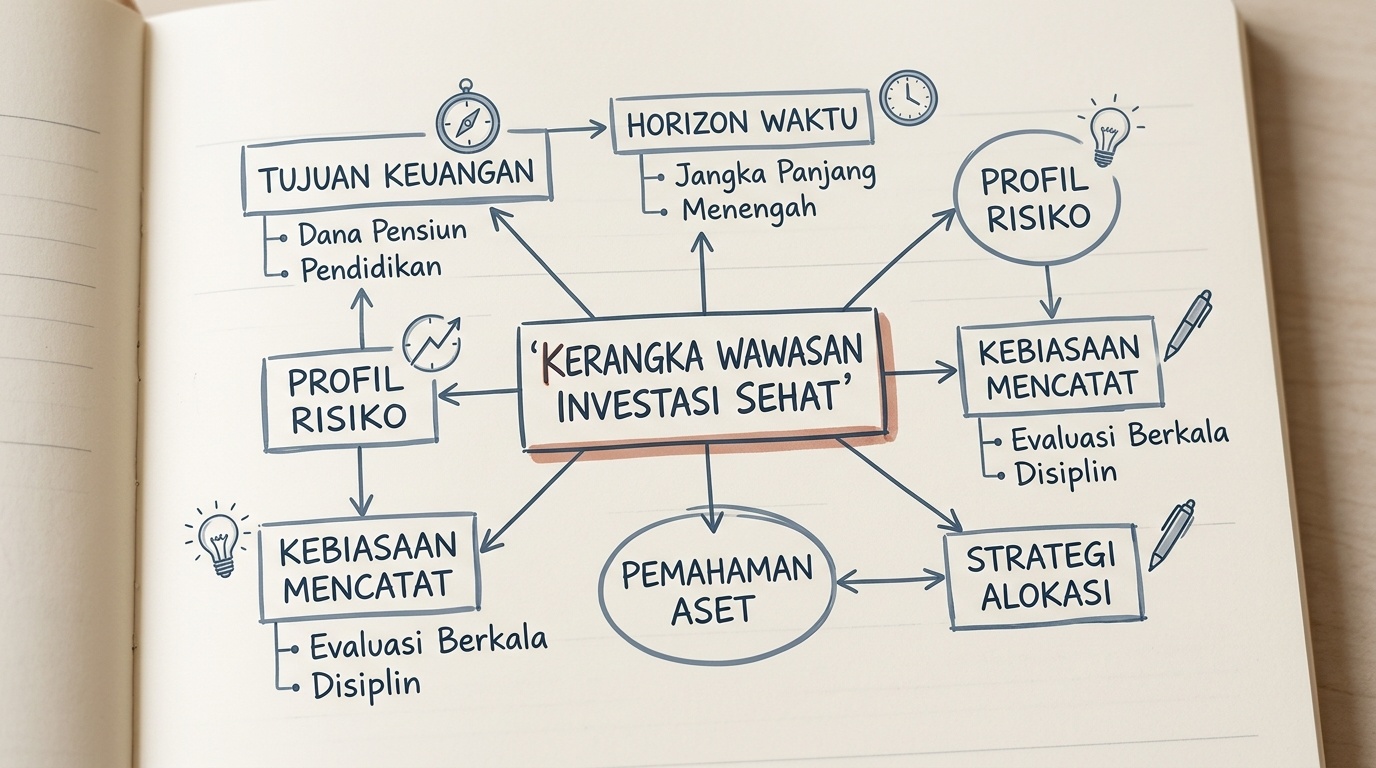
Kerangka di sini berarti susunan pertanyaan dan kebiasaan yang membantu Anda menilai keputusan secara konsisten. Tanpa kerangka, setiap keputusan terasa baru dan rentan terhadap suasana hati. Dengan kerangka, Anda memiliki titik acuan yang sama untuk membandingkan satu pilihan dengan pilihan lain, terlepas dari berita yang sedang ramai pada hari itu.
Kami melihat tiga pilar yang berulang dalam kerangka yang stabil: kejelasan tujuan keuangan, kesadaran akan horizon waktu, dan kebiasaan mencatat. Ketiganya bukan rumus ajaib, melainkan alat bantu agar penilaian Anda tetap jernih ketika keadaan menjadi gaduh.
Menetapkan tujuan keuangan lebih dahulu
Tujuan keuangan adalah jangkar dari seluruh kerangka. Tujuan yang kabur, seperti sekadar ingin uang bertambah, sulit dijadikan dasar penilaian. Sebaliknya, tujuan yang dirumuskan dengan jelas, misalnya menyiapkan dana pendidikan atau dana hari tua, memberi Anda ukuran untuk menimbang apakah sebuah langkah masuk akal atau tidak.
Kami menyarankan Anda menuliskan tujuan dalam kalimat yang dapat dibaca ulang. Kalimat yang tertulis lebih mudah diuji ketibang niat yang hanya tersimpan di kepala. Ketika tujuan tertulis, Anda bisa bertanya secara berkala apakah keputusan terakhir benar-benar mendekatkan Anda pada tujuan itu, atau justru menjauh karena dorongan sesaat.
Mengenali horizon waktu Anda
Horizon waktu adalah jarak antara hari ini dan saat dana itu direncanakan untuk dipakai. Horizon yang pendek dan horizon yang panjang menuntut sikap yang berbeda terhadap fluktuasi. Dana yang akan dipakai dalam waktu dekat biasanya menuntut kehati-hatian lebih besar terhadap gejolak, sementara dana berhorizon panjang memberi ruang lebih luas untuk menyerap naik turun yang wajar.
Kesalahan yang kerap kami catat adalah mencampur dana dengan horizon berbeda dalam satu wadah pikiran yang sama. Akibatnya, gejolak jangka pendek terasa mengancam tujuan jangka panjang, padahal keduanya seharusnya dinilai dengan kacamata yang berbeda. Memisahkan horizon membantu Anda menilai gejolak secara proporsional.
Kisah Kasus
Seorang pemula yang menata ulang kerangkanya
Seorang pemula datang dengan keluhan yang umum: ia merasa terombang-ambing setiap kali membaca kabar pasar. Setiap berita baru membuatnya ingin mengubah keputusan, dan setiap perubahan membuatnya semakin tidak yakin. Ia belum pernah menuliskan untuk apa sebenarnya dana yang ia kelola.
Dalam catatan refleksinya, ia mulai dengan memisahkan dua hal: dana untuk kebutuhan beberapa tahun ke depan dan dana yang baru akan dipakai jauh di kemudian hari. Setelah pemisahan itu, ia merasa lebih tenang karena gejolak harian tidak lagi ia anggap sebagai ancaman atas semua rencananya sekaligus.
Apa yang berubah dari kebiasaannya
Perubahan terbesar bukan pada pilihan produknya, melainkan pada caranya berpikir. Ia mulai menuliskan alasan setiap keputusan sebelum mengambilnya, lalu meninjau catatan itu beberapa pekan kemudian. Dari kebiasaan itu ia belajar mengenali pola dorongan yang sebelumnya tidak ia sadari. Kisah ini bersifat ilustratif dan tidak memuat angka atau hasil tertentu.
Kebiasaan mencatat sebagai perekat kerangka
Kebiasaan mencatat adalah benang yang menyatukan tujuan dan horizon menjadi praktik sehari-hari. Catatan yang baik bukan sekadar daftar transaksi, melainkan rekaman alasan: mengapa sebuah keputusan diambil, apa yang diharapkan, dan asumsi apa yang melatarinya. Rekaman alasan inilah yang kelak bisa Anda evaluasi dengan jujur.
Kami mencatat bahwa orang cenderung mengingat keputusannya secara keliru setelah waktu berlalu, terutama jika hasilnya menyenangkan atau mengecewakan. Catatan yang dibuat pada saat keputusan diambil menjadi pembanding yang lebih jujur daripada ingatan. Dengan begitu, Anda belajar dari proses, bukan hanya dari hasil.
Pengingat Risiko
Pengingat risiko
Kerangka yang baik membantu Anda berpikir lebih jernih, tetapi tidak menghilangkan ketidakpastian. Semua keputusan keuangan mengandung kemungkinan rugi, dan tidak ada susunan pertanyaan yang dapat menjamin hasil. Catatan ini bersifat edukatif, bukan nasihat pribadi. Pertimbangkan keadaan Anda sendiri dan, bila perlu, berkonsultasilah dengan pihak yang berwenang sebelum mengambil keputusan.
Bacaan Lanjutan
Jika kerangka ini terasa berguna, Anda mungkin ingin menelusuri bagian-bagiannya secara lebih rinci pada catatan lain yang saling melengkapi.
- Dasar Alokasi Aset untuk Pemula
- Memahami Risiko Investasi Secara Jujur
- Mencatat dan Mengevaluasi Keputusan Investasi
Kerangka tidak pernah benar-benar selesai; ia tumbuh seiring pengalaman Anda. Bila ada bagian yang ingin Anda diskusikan lebih jauh, Anda bisa menyapa kami melalui halaman kontak redaksi, atau menelusuri lebih banyak bahasan di indeks catatan.